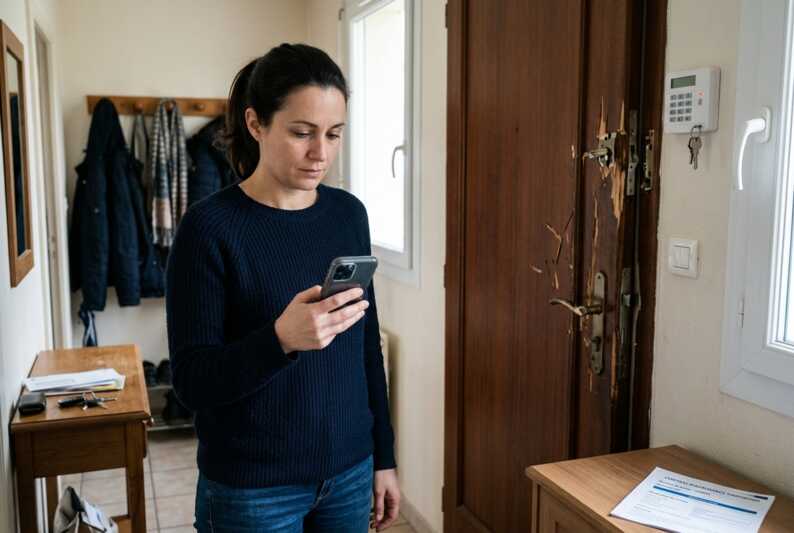
Le cambriolage est passé, l'assurance a fait ses comptes... et quelques centaines d'euros peuvent encore rester à votre charge. C'est la franchise prévue par votre contrat d'assurance habitation.
Sector Alarm prévoit justement un avantage plutôt intéressant pour ses clients. Et ce n'est pas une simple promesse glissée sur une page commerciale : la prise en charge figure dans les conditions générales publiées par le spécialiste de la télésurveillance.
L'article 11.7 prévoit qu'en cas de dommages causés par un cambriolage, Sector Alarm peut prendre en charge la franchise d'assurance du client, avec un plafond fixé à 1 000 €.
Jusqu'à 1 000 €, mais pas un chèque automatique
Attention au chiffre. Sector Alarm ne verse pas automatiquement 1 000 € à chaque client victime d'un cambriolage.
L'assurance habitation intervient d'abord et indemnise le sinistre selon les garanties et les conditions prévues au contrat. Si une franchise reste à payer, Sector Alarm peut ensuite prendre en charge cette somme, dans la limite de 1 000 €.
Concrètement, combien pouvez-vous récupérer ?
- Votre franchise est de 200 € : la prise en charge peut atteindre 200 €.
- Votre franchise est de 600 € : elle peut atteindre 600 €.
- Votre franchise est de 1 200 € : Sector Alarm peut en prendre en charge jusqu'à 1 000 €, les 200 € restants demeurant à votre charge.
- Votre contrat ne prévoit aucune franchise pour le vol : il n'y a alors aucune franchise à rembourser.
Les 1 000 € sont donc un plafond maximal, pas la somme que chaque client recevra. Dans de nombreux cas, le remboursement sera nettement inférieur.
L'alarme doit avoir joué son rôle
Être client de Sector Alarm ne suffit pas. Les conditions générales prévoient que l'alarme doit s'être déclenchée au moment du sinistre. Sector Alarm précise aussi sur son site que le système doit avoir été activé lors de l'intrusion.
Si l'alarme était désactivée au moment du cambriolage, il ne faut donc pas compter automatiquement sur cet avantage.
La suite passe par l'assurance habitation. Sector Alarm rappelle d'ailleurs dans ses propres conditions que son service de télésurveillance ne constitue pas une assurance contre le cambriolage. Les biens volés ou endommagés restent couverts par l'assureur, selon les garanties souscrites.
En pratique, il faut donc :
- déclarer le cambriolage et effectuer les démarches prévues par son contrat d'assurance ;
- faire intervenir son assurance habitation pour l'indemnisation du sinistre ;
- connaître le montant de la franchise restant effectivement à sa charge ;
- transmettre ensuite un dossier à Sector Alarm pour demander sa prise en charge, dans la limite de 1 000 €.
Pour préparer cette partie administrative, nous avons également détaillé les documents utiles à transmettre à son assureur lorsque l'on possède une alarme.
Un avantage à regarder au même titre que le prix de l'abonnement
Ce remboursement reste assez discret face aux arguments traditionnellement mis en avant par Sector Alarm : installation, matériel, télésurveillance ou rapidité de traitement des alertes.
Il mérite pourtant d'entrer dans le calcul lorsqu'on compare les offres. L'abonnement représente une dépense régulière, mais certains services associés ne prennent vraiment leur valeur que lorsqu'un sinistre survient.
Ce n'est d'ailleurs pas le seul point à vérifier avant de souscrire. Prix du matériel, mensualité, engagement, maintenance, équipements inclus ou fonctionnement de la télésurveillance peuvent fortement changer la facture. Nous les détaillons dans notre avis complet sur Sector Alarm et ses tarifs.
Sector Alarm n'est pas non plus le seul acteur à proposer des avantages liés à l'assurance. Certaines associations entre assureurs et sociétés de télésurveillance permettent de réduire ou de supprimer la franchise vol. Les conditions varient toutefois : ces avantages peuvent être réservés aux assurés d'une compagnie précise ou à une offre particulière.
Pour mettre ces différences en perspective, notre comparatif des meilleures alarmes avec télésurveillance permet de confronter les prix et les services proposés par les principaux acteurs du marché.
Des petites lignes à lire avant d'en avoir besoin
Les documents publics de Sector Alarm ne donnent pas tous les détails, notamment la liste exacte des justificatifs demandés, le délai de traitement d'un remboursement ou le nombre de prises en charge possibles sur une même période.
Il serait donc imprudent de considérer les 1 000 € comme une somme garantie dès qu'un cambriolage survient.
Le principe reste néanmoins assez simple : si votre alarme était activée et s'est déclenchée, que votre assurance indemnise le sinistre et qu'une franchise reste effectivement à votre charge, Sector Alarm prévoit de pouvoir absorber tout ou partie de cette somme, jusqu'à 1 000 €.
Un détail facile à manquer au moment de choisir son système d'alarme, mais beaucoup moins anodin le jour où il faut réellement faire jouer son assurance.